In short ⚡
Guichet unique TVA (OSS et IOSS) : obligations des e-commerçants importateurs : déterminez le régime selon le lieu de départ, la destination et la valeur de chaque envoi, puis respectez les règles de collecte, d’inscription, de déclaration et de suivi propres à chaque flux. Voici les principales obligations à vérifier :- Cartographier les flux physiques : indiquez le pays de départ, le lieu du stock, le pays du client, la valeur de l’envoi et le rôle éventuel de la marketplace.
- Choisir le régime adapté : examinez l’OSS pour les ventes expédiées depuis un stock situé dans l’Union européenne et l’IOSS pour les envois directs depuis un pays hors UE d’une valeur de 150 € ou moins.
- Appliquer la bonne TVA : tenez compte du pays du consommateur, du seuil de 10 000 € pour certaines ventes à distance intra-UE et de la nature du produit.
- S’inscrire auprès de l’administration : effectuez les démarches depuis l’espace professionnel d’impots.gouv.fr et vérifiez la nécessité d’un intermédiaire IOSS pour un vendeur établi hors UE.
- Déclarer périodiquement : déposez une déclaration OSS trimestrielle ou IOSS mensuelle, en conservant les pays des clients, montants, taux, remboursements et références de commande.
- Contrôler les importations : transmettez correctement les données au transporteur, vérifiez le dédouanement et prévoyez les droits et taxes qui ne sont pas automatiquement couverts par l’IOSS.
Nous espérons que cet article vous sera vraiment utile.
Mais n’oubliez pas : si, à n’importe quelle étape, vous vous sentez perdu, que ce soit pour trouver un fournisseur, valider la qualité, gérer le transport international ou les formalités douanières, DocShipper peut tout prendre en charge pour vous !
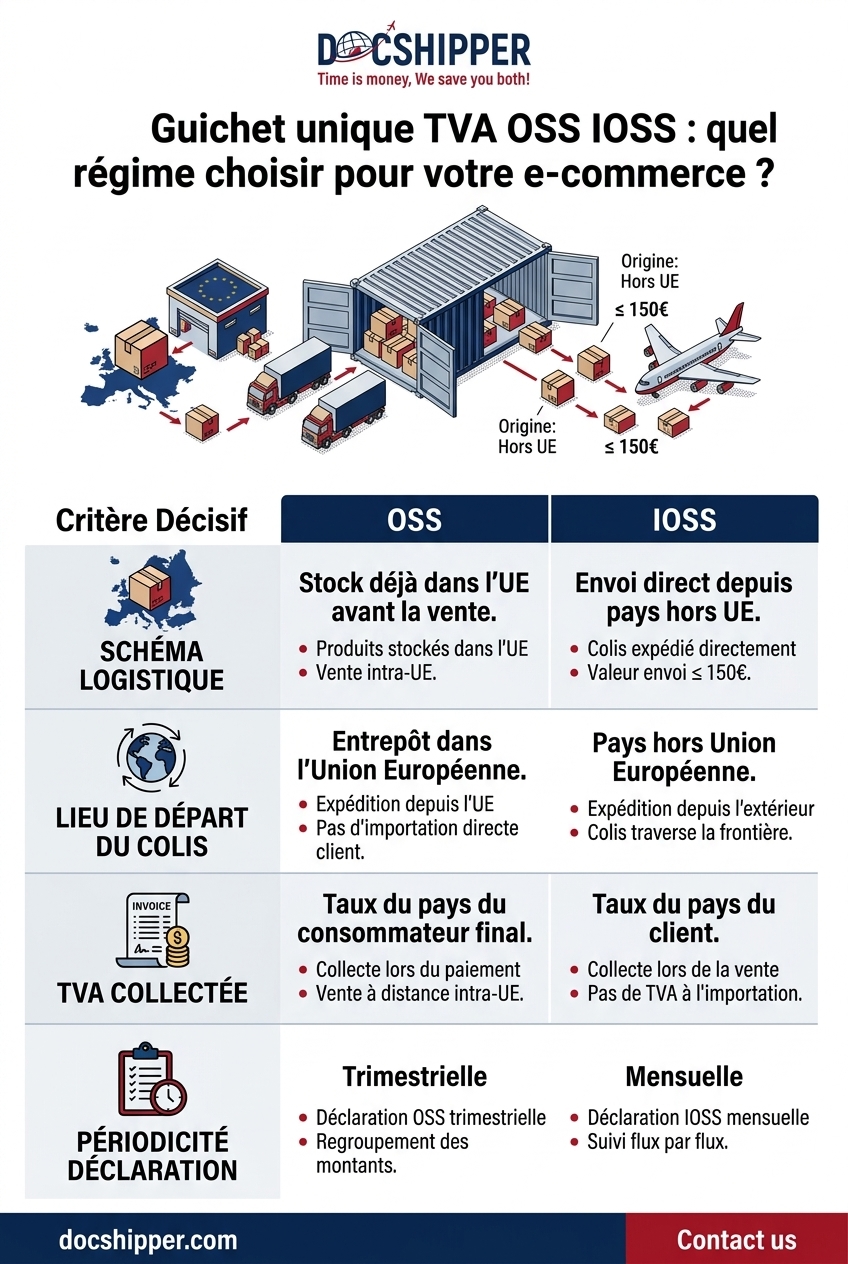
Le choix entre OSS et IOSS dépend d’abord de la façon dont vos colis voyagent. Si vous importez vos produits dans l’Union européenne avant de les vendre, l’OSS centralise la TVA de vos ventes à distance ; si vous expédiez directement depuis un pays hors UE vers un particulier, l’IOSS peut s’appliquer aux envois de 150 € ou moins.
Cette distinction répond à une difficulté très concrète : une même boutique peut vendre depuis un stock français certains jours et expédier directement depuis la Chine d’autres jours. Dans ce cas, le guichet TVA ne se choisit pas au niveau du site marchand, mais flux par flux, selon le lieu de départ du colis et sa valeur.
DocShipper Info
Cartographiez chaque flux avant de paramétrer votre TVA
OSS et IOSS en une phrase
Le guichet unique OSS permet de déclarer dans un seul État membre la TVA due sur des ventes à distance à des particuliers situés dans d’autres pays de l’UE. L’IOSS applique une logique comparable aux ventes de biens importés, lorsque les marchandises sont expédiées depuis un pays hors UE et que l’envoi ne dépasse pas 150 €.
L’OSS, pour One Stop Shop, concerne notamment les ventes réalisées depuis un stock déjà situé dans l’Union européenne. Vous facturez la TVA applicable dans le pays du client, puis vous regroupez les montants dans une déclaration OSS déposée dans votre État membre d’identification.
L’IOSS, pour Import One Stop Shop, concerne les ventes à distance de biens importés. La TVA est généralement collectée au moment du paiement sur votre boutique, puis déclarée via le guichet IOSS. Le dispositif facilite le passage en douane, mais il ne remplace pas automatiquement les droits de douane ni les éventuelles taxes appliquées aux petits colis.
Le seuil de 10 000 € et les taux de TVA ne doivent pas être confondus. Le seuil détermine notamment le lieu de taxation de certaines ventes à distance intra-UE, tandis que le taux dépend du pays du consommateur et de la nature du produit. Pour une présentation plus générale de la TVA applicable au commerce en ligne, consultez notre guide de la TVA e-commerce en Europe.
Quel guichet selon votre schéma logistique
Si vos produits sont importés et stockés dans l’UE avant la vente, vos ventes à distance relèvent généralement de l’OSS. Si chaque commande part directement de Chine ou d’un autre pays hors UE vers le client final et que l’envoi vaut 150 € ou moins, l’IOSS est le régime à examiner.
Commencez par cartographier vos flux physiques, et non vos seuls flux comptables. Pour chaque commande, indiquez le pays de départ, le lieu du stock au moment de la vente, le pays du client, la valeur de l’envoi et l’identité de l’opérateur qui collecte la TVA.
Une place de marché peut modifier l’analyse. Dans certaines situations, elle est considérée comme ayant facilité la vente et peut devenir redevable de la TVA à la place du vendeur. Il faut donc vérifier les conditions contractuelles de la plateforme, le traitement des commandes et le régime appliqué lors de l’importation.
En pratique, un import en conteneur vers la France, suivi d’une livraison depuis un entrepôt français, ne se traite pas comme un colis expédié individuellement depuis la Chine. Le premier schéma sépare l’importation initiale du stock et la vente intra-UE ; le second associe directement la vente au transport international du colis.
| Schéma logistique | Régime à examiner | TVA collectée | Déclaration |
| Produits importés puis stockés dans l’UE | OSS pour les ventes à distance intra-UE | Au taux applicable dans le pays du client | OSS dans l’État membre d’identification |
| Colis expédié directement depuis la Chine, valeur de 150 € ou moins | IOSS | Lors du paiement, selon le pays du client | Déclaration IOSS mensuelle |
| Vendeur hors UE utilisant l’IOSS | IOSS avec intermédiaire, selon la situation | Lors de la vente | Par l’intermédiaire établi dans l’UE |
| Vente facilitée par une place de marché | OSS ou IOSS selon le flux et le rôle de la plateforme | Par le vendeur ou la plateforme | À vérifier dans le dispositif de la plateforme |
DocShipper Alert
Vérifiez la valeur de chaque envoi avant toute déclaration
Les seuils à connaître
Au-delà de 10 000 € de ventes à distance intra-UE par an, la TVA du pays du client s’applique. Ce seuil est un seuil global à apprécier selon les règles applicables aux ventes concernées, et non une franchise permettant de vendre sans TVA dans les autres pays de l’Union.
Lorsque vous restez sous ce seuil et que les conditions sont réunies, certaines ventes peuvent continuer à relever de la TVA de l’État membre de départ. Vous pouvez toutefois choisir d’appliquer la TVA du pays du client selon les modalités prévues. Dès que le seuil est dépassé, le traitement doit être organisé sans attendre la fin de l’exercice.
Le seuil de 150 € concerne l’IOSS et la valeur intrinsèque de l’envoi importé. Il ne signifie pas que chaque article vendu sur votre site doit être inférieur à 150 € dans tous les cas : c’est le régime applicable à l’envoi importé qui doit être examiné, avec sa valeur et son contenu déclarés correctement.
Ne mélangez pas non plus les seuils de TVA et les seuils douaniers. L’IOSS concerne la collecte et la déclaration de la TVA sur certains envois importés ; il ne supprime pas les formalités douanières, les données de dédouanement ou les nouveaux prélèvements applicables aux petits colis.
Pour sécuriser votre paramétrage, créez une matrice dans votre outil e-commerce avec quatre champs obligatoires : pays de départ, pays de destination, valeur de l’envoi et régime de TVA. Faites valider cette matrice sur impots.gouv.fr, notamment si vous combinez stock UE, expédition directe et ventes via une marketplace.
Conseils DocShipper
Un calendrier précis limite les erreurs de déclaration
Besoin d’un partenaire fiable pour vos expéditions et votre sourcing ?
Nous gérons l’ensemble du processus de sourcing, de la recherche de fournisseurs et la négociation jusqu’à la production et les inspections qualité, afin que vous puissiez vous concentrer sur l’essentiel : la croissance de votre entreprise.


S’inscrire et déclarer en France
L’inscription au guichet unique se réalise depuis l’espace professionnel d’impots.gouv.fr. L’OSS est déclaré trimestriellement, tandis que l’IOSS fonctionne sur une base mensuelle. Les modalités d’accès, les dates limites et les conditions d’identification doivent être vérifiées avant l’inscription.
Suivez une procédure en cinq étapes :
- Cartographiez les ventes concernées. Séparez les ventes depuis un stock UE des envois directs depuis un pays hors UE. Identifiez aussi les ventes réalisées par l’intermédiaire d’une plateforme.
- Vérifiez votre État membre d’identification. Une entreprise établie en France utilise en principe la France pour son inscription OSS, sous réserve de sa situation. Un vendeur établi hors UE peut devoir désigner un intermédiaire pour l’IOSS.
- Préparez les données. Conservez les pays des clients, les montants hors taxe, la TVA appliquée, les remboursements, les références de commande et le régime utilisé pour chaque flux.
- Déposez la déclaration à la bonne périodicité. L’OSS est trimestriel. L’IOSS est mensuel. Une période sans opération peut également nécessiter une déclaration selon les règles du guichet concerné.
- Payez le montant déclaré séparément. Le paiement doit reprendre les références demandées par l’administration. Une erreur de référence ou de délai peut compliquer le rapprochement entre déclaration et règlement.
Le vendeur établi hors de l’Union européenne doit porter une attention particulière à l’intermédiaire IOSS. Cet intermédiaire, établi dans l’UE, peut être requis pour représenter le vendeur auprès de l’administration et assurer les obligations déclaratives du régime.
Construisez ensuite un calendrier de contrôle. Chaque mois, rapprochez les commandes IOSS avec les données du transporteur et les déclarations douanières ; chaque trimestre, rapprochez les ventes OSS avec les pays de livraison, les taux appliqués et les remboursements.
| Régime | Périodicité | Contrôles à conserver |
| OSS | Trimestrielle | Pays du client, ventes à distance, TVA par pays, remboursements |
| IOSS | Mensuelle | Commandes importées, valeur des envois, TVA collectée, données douanières |
| IOSS pour vendeur hors UE | Mensuelle via l’intermédiaire lorsque requis | Mandat, identité de l’intermédiaire, commandes et paiements |
DocShipper Alert
Intégrez tous les prélèvements dans votre calcul de marge
Droits et taxes 2026 sur les petits envois
L’IOSS règle la TVA selon son périmètre, mais il ne règle pas automatiquement les droits et taxes liés à l’importation. Depuis le 1er juillet 2026, un droit de douane UE forfaitaire de 3 € s’applique aux articles de 150 € ou moins, par article et par ligne tarifaire, et non simplement par colis, selon VATCalc.
La France applique également une taxe sur les petits colis de 2 € par article pour les envois hors UE de moins de 150 €, depuis le 1er mars 2026. D’après info.gouv.fr, cette taxe est acquittée par le redevable de la TVA à l’importation, qui peut être le vendeur ou la plateforme selon le montage.
Exemple fictif, limité aux montants fournis dans le brief : pour un article relevant d’un envoi de 150 € ou moins, le calcul des prélèvements unitaires mentionnés est le suivant :
- Droit de douane UE : 3 € par article.
- Taxe française sur les petits colis : 2 € par article.
- Total de ces deux prélèvements : 3 € + 2 € = 5 € par article.
- TVA collectée via l’IOSS : à calculer selon le pays du client et le taux applicable.
Ce total de 5 € ne remplace donc pas la TVA et ne constitue pas nécessairement le coût final de l’importation. Votre simulation doit aussi intégrer le transport, le dédouanement, les frais du transporteur, les éventuels frais de gestion et le traitement des retours.
Cette évolution renforce l’intérêt de comparer deux scénarios avant de choisir votre organisation : importer en volume vers un stock UE, ou expédier chaque commande depuis la Chine. Le coût par colis n’est pas le seul critère, mais les prélèvements unitaires rendent la comparaison logistique indispensable.
DocShipper Info
Anticipez dès maintenant l’évolution de vos flux importés
Ce qui change en 2028
La réforme annoncée pour 2028 prévoit de supprimer le seuil de 150 € applicable aux envois importés, d’étendre l’IOSS aux envois de plus de 150 € et de renforcer le rôle des places de marché comme importateurs réputés. Il s’agit d’un projet dont le calendrier et le contenu doivent être vérifiés dans les textes européens définitifs.
Selon l’analyse publiée par VATCalc, la transposition est prévue au plus tard le 31 décembre 2027, pour une application visée au 1er mars 2028. Ces dates ne doivent pas être traitées comme une règle définitivement applicable sans contrôle sur EUR-Lex et auprès des autorités compétentes.
Pour un e-commerçant, l’impact principal est opérationnel. Le classement tarifaire, la valeur déclarée, le rôle de la marketplace, la collecte de la TVA et le calcul des droits devront être cohérents sur des envois qui dépassent aujourd’hui le périmètre de l’IOSS.
Anticipez la réforme en recensant les produits qui partent directement de Chine, les valeurs moyennes des paniers, les destinations et les partenaires de dédouanement. Comparez ensuite le coût d’un stock UE avec celui du direct-to-consumer, sans supposer que l’IOSS restera limité aux petits colis.
Le calendrier à retenir est le suivant :
| Date | Évolution | Statut |
| 1er mars 2026 | Taxe française de 2 € par article sur les petits colis concernés | Applicable selon info.gouv.fr |
| 1er juillet 2026 | Droit UE forfaitaire de 3 € par article sur les articles de 150 € ou moins | Applicable selon la source citée |
| 31 décembre 2027 | Date de transposition mentionnée pour la réforme | Prévue dans le projet |
| 1er mars 2028 | Application visée de la réforme, avec suppression du seuil de 150 € | Projet à confirmer |
Conseils DocShipper
Stock UE ou expédition directe, le meilleur choix dépend de vos flux
Pourquoi choisir DocShipper
Moins de risques, prix transparents, et un interlocuteur unique de l’enlèvement à la livraison.
-
Un seul point de contactUn conseiller dédié qui coordonne chaque étape et vous tient informé.
-
9 200+ opérations / 6 000+ clientsProcess éprouvés sur les corridors Chine ↔ EU/US (FCL, LCL, air, route, rail).
-
Zéro frais cachésDevis transparents et accompagnement documentaire pour éviter les surprises.
Cas pratiques
Les deux situations suivantes sont fictives. Elles servent à appliquer la logique de décision à partir des données du brief, sans constituer une simulation fiscale personnalisée.
Cas 1 : importer en France puis vendre dans cinq pays
Une marque fait venir ses produits de Chine dans un stock situé en France, puis expédie les commandes aux particuliers dans cinq pays de l’Union européenne. Le colis remis au client ne part plus directement de Chine : il part d’un stock UE.
La décision se déroule ainsi :
- Lieu de départ de la commande : stock situé dans l’UE.
- Type de vente : vente à distance à un particulier dans l’UE.
- Guichet à examiner : OSS.
- Périodicité de déclaration : trimestrielle.
- Action logistique : organiser l’import initial, le dédouanement et le stockage avant la distribution européenne.
Le seuil de 10 000 € de ventes à distance intra-UE doit ensuite être examiné. La marque doit conserver le détail des ventes par pays, appliquer la TVA correspondant à chaque destination lorsque le régime l’exige et rapprocher ces données avec les expéditions réelles.
Cas 2 : expédier directement depuis la Chine
Une boutique vend à des particuliers européens et fait partir chaque commande de Chine. Les envois concernés sont de 150 € ou moins, de sorte que l’IOSS peut être envisagé sous réserve du respect de toutes ses conditions.
Le raisonnement devient le suivant :
- Lieu de départ de la commande : Chine.
- Valeur de l’envoi : 150 € ou moins.
- Guichet à examiner : IOSS.
- Périodicité de déclaration : mensuelle.
- Droit UE mentionné pour 2026 : 3 € par article.
- Taxe française mentionnée pour 2026 : 2 € par article.
- Total des deux montants unitaires mentionnés : 5 € par article.
L’IOSS facilite la collecte de la TVA, mais la boutique doit encore vérifier la transmission des données au transporteur, le dédouanement et la personne qui acquitte les prélèvements à l’importation. Si le vendeur n’est pas établi dans l’UE, la nécessité d’un intermédiaire IOSS doit également être vérifiée.
Ces deux cas montrent pourquoi la comptabilité seule ne suffit pas. Le premier flux appelle une organisation de stock, d’import et de distribution dans l’UE ; le second dépend de la qualité des données transmises pour chaque colis importé.
Conseils DocShipper
Faites valider vos flux par un expert qualifié
À retenir pour choisir entre OSS et IOSS
- OSS : à examiner pour les ventes à distance réalisées depuis un stock situé dans l’Union européenne.
- IOSS : à examiner pour les envois expédiés directement depuis l’extérieur de l’UE lorsque la valeur de l’envoi est de 150 € ou moins.
- Le critère décisif est logistique : regardez d’où part réellement le colis au moment de la vente.
- Le seuil de 10 000 € concerne les ventes à distance intra-UE et doit être suivi au niveau approprié.
- L’IOSS ne couvre pas automatiquement les droits : en 2026, le brief mentionne 3 € de droit UE par article et 2 € de taxe française par article pour les flux concernés.
- Les déclarations sont trimestrielles pour l’OSS et mensuelles pour l’IOSS, sous réserve des modalités à confirmer sur impots.gouv.fr.
- La réforme 2028 reste à suivre : la suppression du seuil de 150 € et l’extension de l’IOSS sont présentées comme un projet.
Vous hésitez entre stocker vos produits en France et expédier depuis la Chine ? Nous organisons l’import en stock, le groupage ou le conteneur, le dédouanement et la comparaison des deux schémas logistiques, afin d’aligner vos flux physiques avec vos obligations de TVA. Pour la validation fiscale de votre situation, vérifiez les règles sur impots.gouv.fr, douane.gouv.fr et auprès d’un expert qualifié.
FAQ | Guichet unique TVA OSS IOSS : quel régime choisir pour votre e-commerce ?
En principe, non. L’OSS et l’IOSS concernent principalement les ventes à distance réalisées auprès de consommateurs particuliers. Si votre client professionnel vous communique un numéro de TVA valide, la vente peut relever des règles applicables aux opérations B2B, notamment l’autoliquidation ou une exonération selon le flux.
Ne vous fiez donc pas uniquement à l’adresse de livraison : vérifiez le statut du client, la validité de son numéro de TVA et les justificatifs conservés pour chaque commande.
Pour l’IOSS, le seuil s’apprécie au niveau de l’envoi importé, selon sa valeur intrinsèque, et non simplement article par article dans votre panier. Une commande regroupant plusieurs produits peut donc sortir du périmètre de l’IOSS si les marchandises sont expédiées dans un même envoi dont la valeur dépasse 150 €.
Une séparation en plusieurs colis ne doit pas être organisée artificiellement pour contourner le seuil. Conservez les informations permettant de relier la commande, les colis, leur valeur et les données transmises au transporteur.
Pas nécessairement. L’OSS peut simplifier la déclaration de certaines ventes à distance, mais il ne remplace pas automatiquement les obligations liées à la détention d’un stock dans un autre État membre.
Un transfert de vos propres marchandises vers un entrepôt situé dans un autre pays peut notamment entraîner une obligation d’identification locale à la TVA. Avant de déployer un réseau de stocks européens, analysez séparément les transferts de stock, les ventes domestiques et les ventes à distance réalisées depuis chaque entrepôt.
Cela dépend du rôle réel de la plateforme et des conditions prévues par le dispositif applicable. Dans certaines situations, la marketplace est considérée comme ayant facilité la vente et devient redevable de la TVA. Dans d’autres, le vendeur reste responsable de la collecte et de la déclaration.
Vérifiez notamment qui fixe le prix, encaisse le paiement, organise l’expédition, transmet les données douanières et émet les documents de vente. Les informations fournies par la plateforme doivent ensuite être rapprochées de vos propres commandes et expéditions.
Le transporteur ou le déclarant en douane peut ne pas identifier la TVA déjà collectée au moment du paiement. Le client risque alors de devoir régler la TVA à l’arrivée, voire des frais de traitement supplémentaires, ce qui peut provoquer une double facturation et des réclamations.
Paramétrez la transmission du numéro IOSS dans le flux électronique destiné au transporteur ou au déclarant, plutôt que de le communiquer simplement sur la facture ou l’emballage. Contrôlez ensuite quelques expéditions réelles afin de vérifier la concordance entre le numéro transmis, la déclaration douanière et la commande concernée.
Une annulation avant expédition doit être distinguée d’un retour après importation. Dans le premier cas, la TVA collectée peut généralement être annulée avec la commande. Dans le second, vous devez documenter le retour, le remboursement du client et le traitement douanier des marchandises.
Conservez la preuve du remboursement, la référence de la commande initiale, le numéro de colis retour et les éventuels justificatifs douaniers. La correction de la TVA doit être effectuée dans le guichet qui a déclaré la vente, selon les modalités et la période prévues par l’administration.
Besoin d'aide pour la logistique ou l'approvisionnement ?
Tout d'abord, nous sélectionnons les produits adéquats auprès des fournisseurs appropriés, au prix optimal, en gérant le processus d'approvisionnement de A à Z. Ensuite, nous simplifions votre expérience d'expédition – de la collecte à la livraison finale – en vous garantissant que chaque produit, où qu'il soit, est livré à des tarifs très compétitifs.
Chat en ligne
Obtenez une assistance instantanée de notre équipe — il vous suffit de cliquer et de commencer à discuter !
Discuter
Remplir le formulaire
Remplissez notre formulaire de contact pour demander un devis, et nous vous répondrons dans les plus brefs délais.
Nous contacter
Nous appeler
Contactez-nous sur WhatsApp pour une assistance rapide, conviviale et personnalisée.
Nous appeler